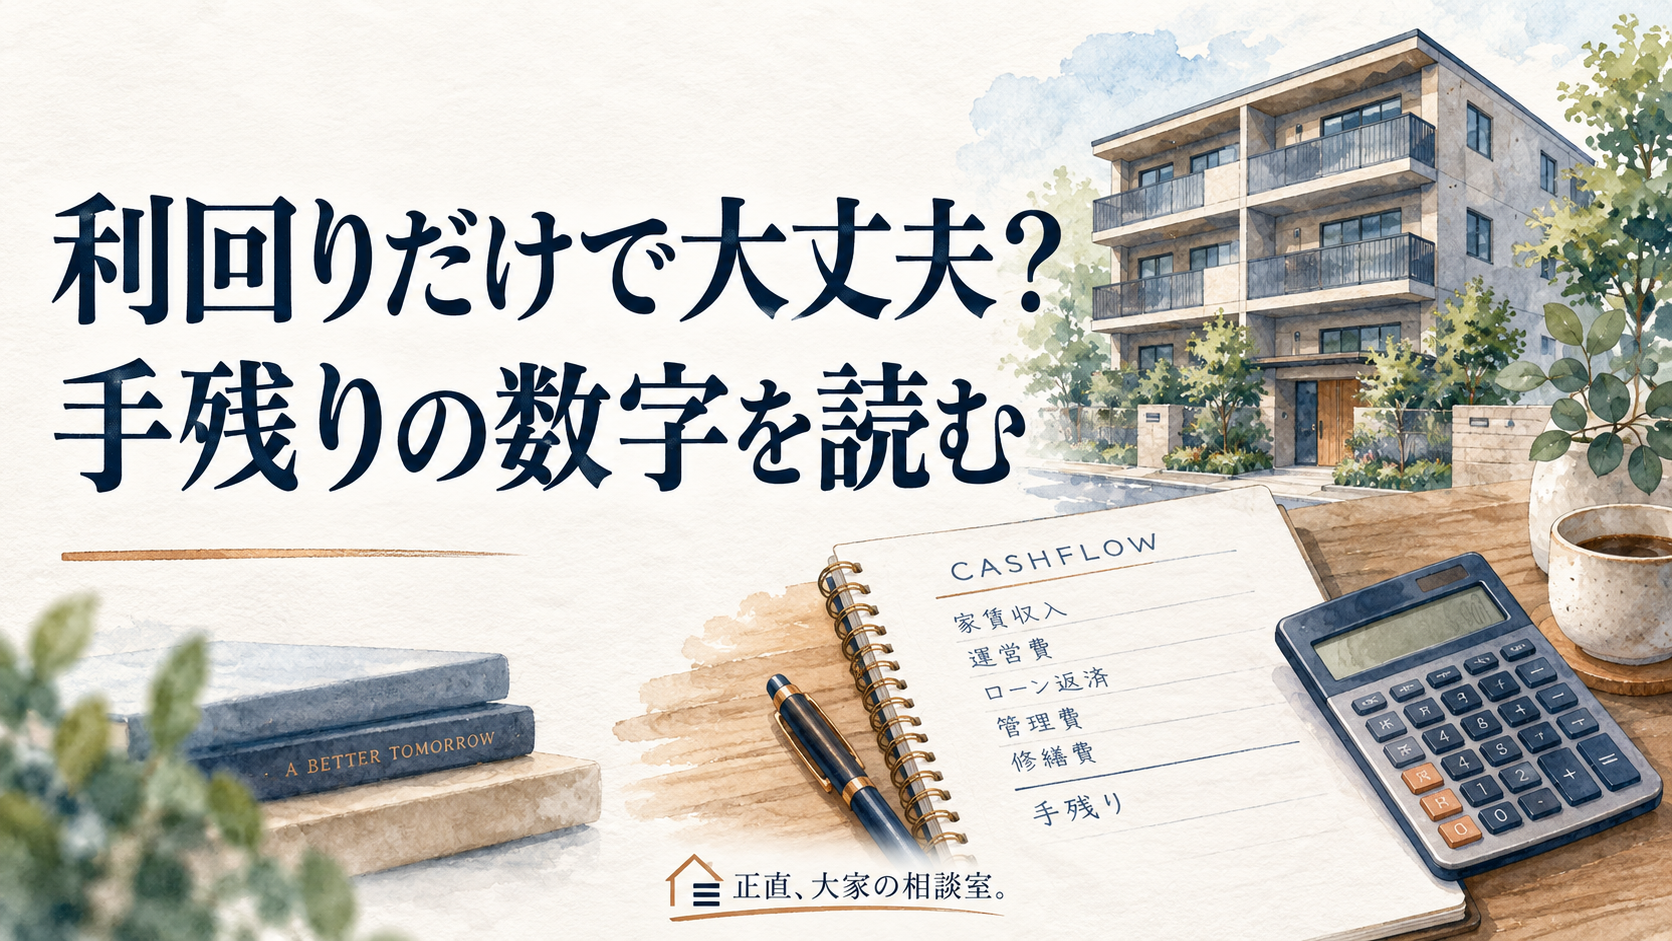
収益物件の広告にある利回りだけで、手元に残る金額は決まりません。まず「何の収入を、何の金額で割った数字か」を確認しましょう。満室を想定した数字と、現在の賃料収入を使った数字も区別が必要です。
表面利回りの計算を確かめる
一般に、表面利回りは年間賃料収入を物件価格で割った割合です。広告の定義を優先して確認してください。説明用の仮定として、年間家賃120万円、物件価格2,000万円なら6%です。これだけでは購入時の諸費用、運営費、返済、税金などは分かりません。
「実質利回り」も内訳を確認する
実質と書かれていても、計算に含める費用が資料ごとに違うことがあります。管理に関する費用や保険・税金を入れているか、取得費用を分母に含めるか、修繕をどの程度見込むかを照合します。ラベルだけで比較しないことが大切です。
利回りと現金の増減を別の欄にする
物件の収益性を示す指標と、借入返済後に現金が残るかは別の確認です。ローン返済は元金と利息にも分かれます。税務上の所得と口座残高の増減も一致しないため、税金の計算は税理士などに確認してください。
- 家賃:現況か満室想定か、共益費等を含むか
- 支出:定期費用と臨時費用を分ける
- 借入:返済額、金利、期間を確認する
- 現金:購入直後と運営中に必要な余裕を確認する
比較表は条件をそろえる
A物件は満室想定、B物件は現況収入では、数字の大小だけを見ても判断できません。同じ前提の表を依頼し、空室時や修繕発生時も比較しましょう。将来の売却価格を一定と決めつけた計算にも注意が必要です。
相談で使える一言
「この利回りに含めた収入と費用を教えてください。ローン返済後の年単位の現金収支も別に確認したいです」と伝えてみましょう。不明点を埋める前に、利回りの高さだけで購入を決める必要はありません。
あわせて読みたい
編集:正直、大家の相談室。編集部(運営:株式会社ONE)
本記事は一般的な確認事項を整理した情報です。個別の契約・融資・税務等は、資料を確認できる各専門家へご相談ください。